Quelle retraite pour un SMIC ? Base, complémentaire et minimum contributif en chiffres
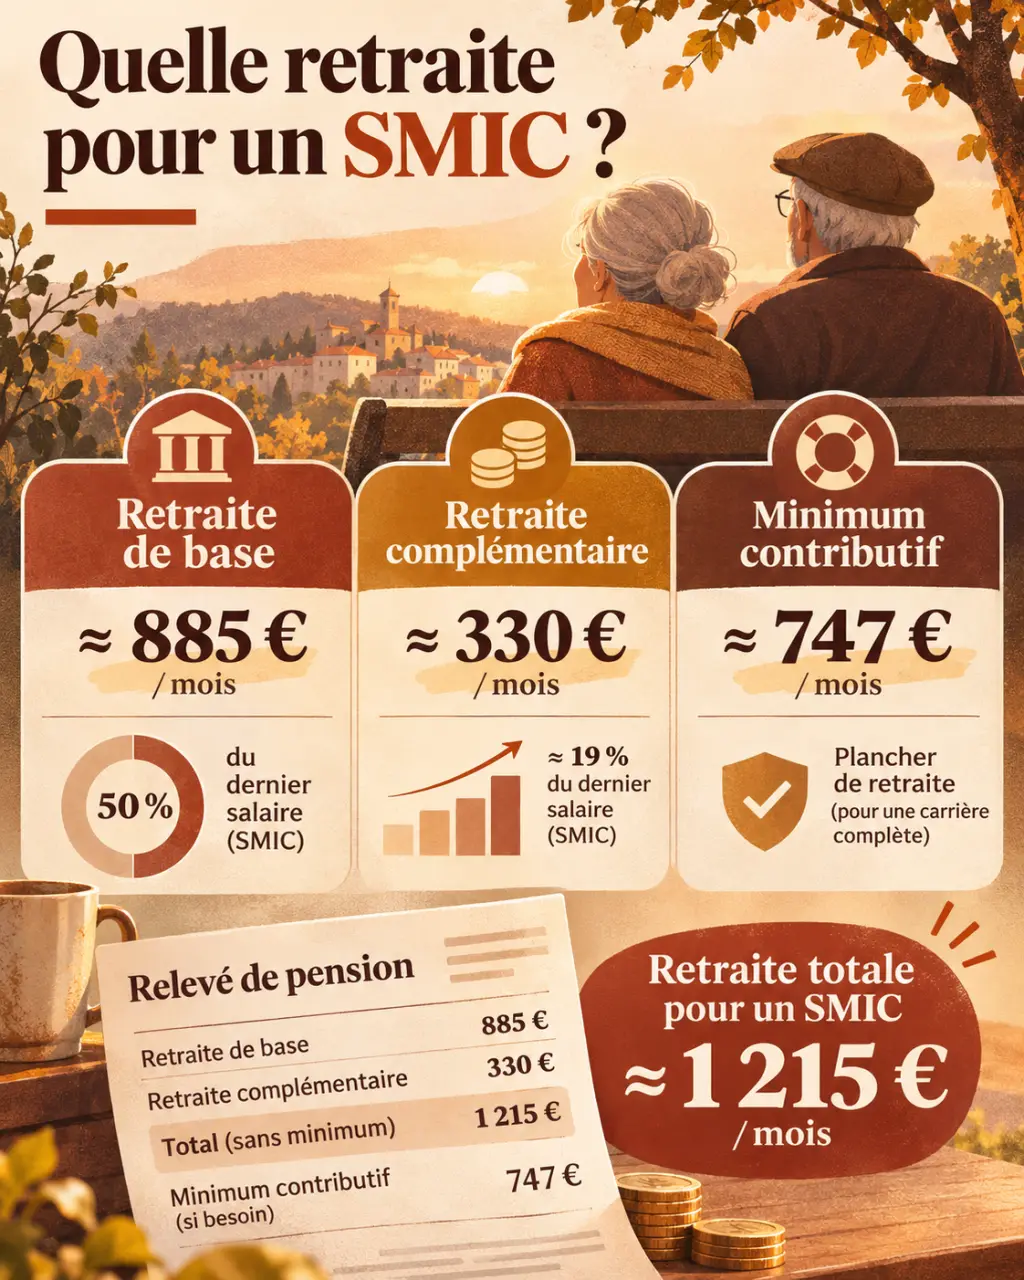
Après une carrière au SMIC, votre retraite comprend généralement une pension de base et une complémentaire Agirc-Arrco si vous êtes salarié du privé. Il n’existe pas de montant unique garanti : les salaires enregistrés, les trimestres, les points acquis et la date de départ changent le résultat. Pour une petite pension, le minimum contributif peut relever la retraite de base, sous conditions.
Le bon réflexe consiste à distinguer trois montants : la base calculée, la complémentaire et l’éventuel relèvement au minimum contributif. Tous les exemples ci-dessous sont exprimés en brut, avant prélèvements sociaux et éventuel impôt.
Un exemple chiffré pour comprendre le montant mensuel
La BRED illustre le calcul avec un salaire annuel moyen de 17 500 € bruts. À taux plein, pour une durée d’assurance complète dans le régime concerné, la pension de base atteint 8 750 € bruts par an, soit environ 729 € bruts par mois. Ce résultat est un exemple de calcul, pas une estimation universelle pour une personne rémunérée au SMIC aujourd’hui.
Estimer sa retraite pour un SMIC
Saisissez les données de votre relevé pour obtenir une estimation mensuelle brute de vos pensions.
Résultat estimé — montants mensuels bruts
- Retraite de base calculée
- Retraite de base après minimum contributif saisi
- Retraite complémentaire
- Majoration ajoutée
- Total mensuel brut estimé
Cette estimation repose sur la formule salaire annuel moyen × taux × durée retenue / durée de référence, puis sur le nombre de points × valeur de service du point / 12. Vérifiez que tous les paramètres correspondent à votre date de départ et à votre relevé personnel. Le montant net dépend des prélèvements sociaux. Cette estimation pédagogique ne remplace pas une simulation M@rel ni les informations de vos caisses de retraite.
Il faut ensuite ajouter la complémentaire. Pour rendre l’addition concrète, supposons que votre relevé personnel indique 250 € bruts mensuels d’Agirc-Arrco. Cette hypothèse pédagogique donne le résultat suivant, avant examen du minimum contributif :
| Composante | Montant mensuel brut | Hypothèse |
|---|---|---|
| Retraite de base | Environ 729 € | Salaire annuel moyen de 17 500 €, taux plein et durée complète |
| Complémentaire | 250 € | Montant fictif à remplacer par votre estimation Agirc-Arrco |
| Total avant minimum contributif | Environ 979 € | Sans autre pension ni majoration |
Ce total n’est ni un minimum garanti ni une moyenne nationale. Il montre surtout pourquoi annoncer une retraite pour un SMIC sans préciser les hypothèses peut induire en erreur. Le montant net dépend notamment des prélèvements sociaux applicables selon votre situation fiscale : on ne peut pas lui appliquer systématiquement un pourcentage de retenue unique.
Deux calculs distincts derrière votre retraite
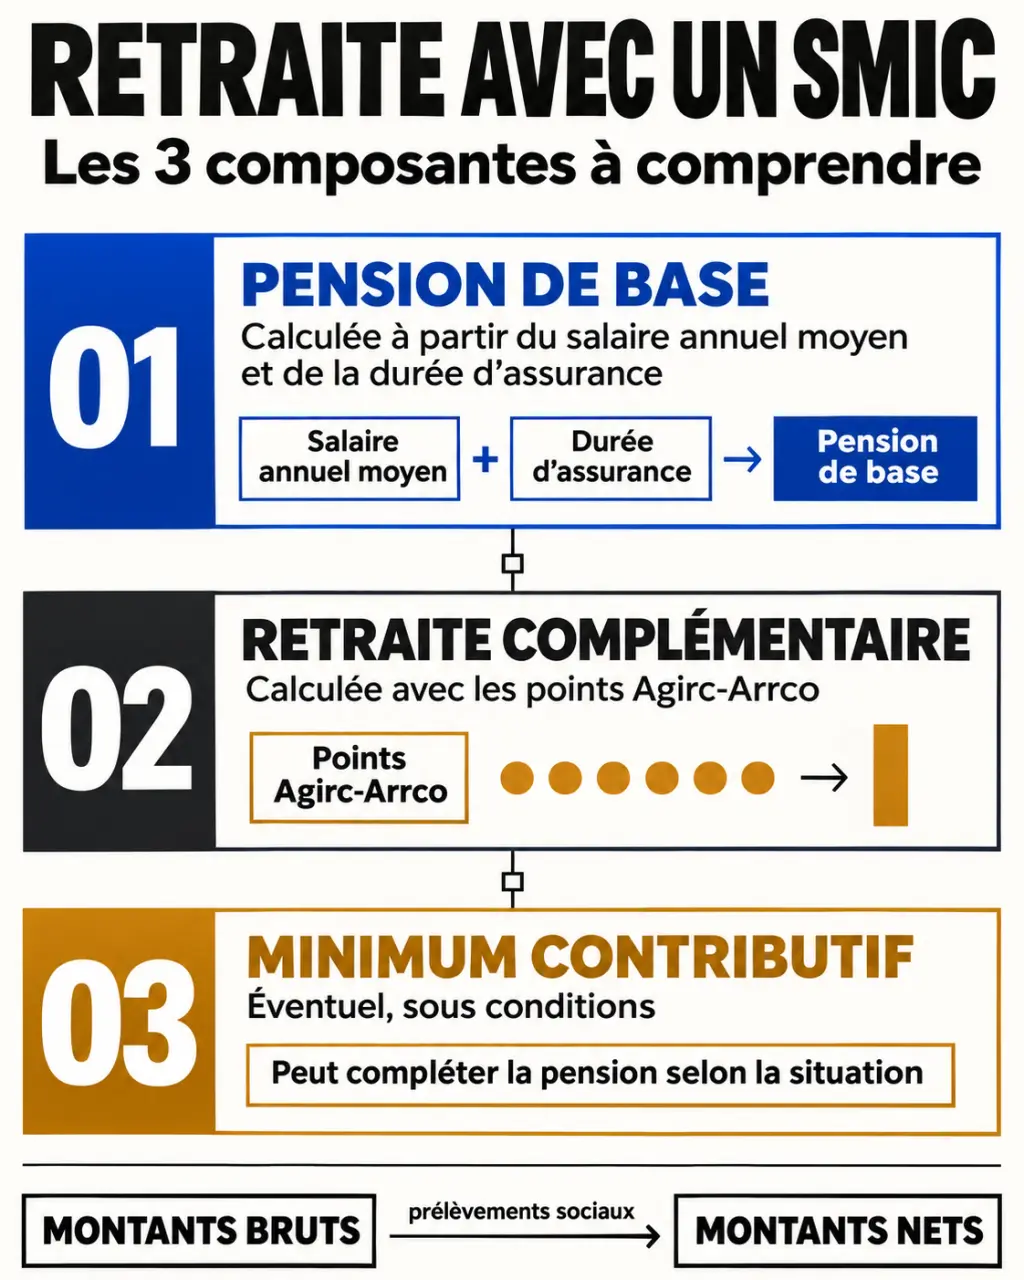
La base repose sur les salaires et la durée d’assurance
Pour un salarié du régime général, le calcul peut se résumer ainsi : salaire annuel moyen × taux × durée retenue dans le régime / durée de référence. Le salaire annuel moyen est établi à partir des 25 meilleures années, avec les règles de revalorisation applicables. Le taux plein est de 50 %.
Il serait donc trompeur de multiplier simplement le SMIC actuel par 50 %. Les rémunérations de votre carrière ont évolué, et les salaires portés au compte sont revalorisés pour le calcul. Le temps partiel et les années faiblement rémunérées peuvent aussi peser sur la moyenne, notamment lorsque la carrière comporte peu d’années.
La complémentaire dépend des points Agirc-Arrco
La retraite complémentaire des salariés du privé fonctionne par points. Son montant annuel brut correspond au nombre de points acquis multiplié par la valeur de service du point applicable au paiement, sous réserve des éventuels coefficients. Pour obtenir un montant mensuel, on divise le résultat annuel par douze.
Ne confondez pas cette valeur de service avec le prix d’achat du point, utilisé pendant l’activité pour convertir les cotisations en droits. Une estimation fiable exige votre nombre réel de points et les paramètres applicables à votre départ, plutôt qu’une ancienne valeur recopiée dans un exemple.
Les trimestres et l’âge peuvent changer fortement le résultat
L’année de naissance détermine les conditions de départ et la durée d’assurance nécessaire. À titre de repère, la génération 1960 doit réunir 167 trimestres pour le taux plein. Pour connaître votre propre durée et votre âge légal, vérifiez les règles correspondant à votre date de naissance auprès d’Info-Retraite ou de l’Assurance retraite.
Trimestres validés et trimestres cotisés ne sont pas synonymes. Les premiers comprennent notamment des périodes assimilées, comme certaines périodes de chômage, de maladie ou de maternité. Ces périodes peuvent aider à atteindre la durée requise, sans produire les mêmes effets qu’une période cotisée pour tous les dispositifs.
Décote et proratisation : deux réductions différentes
Si vous partez sans remplir les conditions du taux plein, une décote peut réduire le taux de calcul. Une proratisation peut également s’appliquer lorsque la durée retenue dans le régime est insuffisante. Ces deux mécanismes peuvent se cumuler : il ne suffit donc pas de soustraire quelques euros par trimestre manquant.
À 67 ans, le taux plein est généralement automatique au régime général, mais il n’efface pas la proratisation. Une carrière courte peut ainsi donner une pension modeste malgré l’absence de décote. En cas de carrière dans plusieurs régimes, il faut examiner chaque pension et la durée d’assurance tous régimes.
Travailler davantage peut augmenter les droits
La surcote augmente la pension de base de 1,25 % par trimestre supplémentaire remplissant les conditions, notamment après l’âge légal et après acquisition de la durée nécessaire. Quatre trimestres éligibles représentent ainsi 5 % de majoration. La poursuite d’activité permet aussi d’acquérir des points complémentaires.
À l’inverse, commencer tôt peut ouvrir un départ anticipé pour carrière longue, mais seulement avec les conditions de début d’activité et de durée cotisée requises. Avoir travaillé jeune ne suffit pas à garantir ce départ.
Le minimum contributif relève certaines petites pensions, pas toutes
Le minimum contributif concerne notamment certaines pensions de l’Assurance retraite et de la MSA. Il suppose une retraite de base liquidée à taux plein, la liquidation de l’ensemble des retraites personnelles auxquelles vous pouvez prétendre et le respect d’un plafond de pensions. Avoir été payé au SMIC ne suffit pas à y avoir droit.
Selon Service-Public, après une revalorisation de 1,18 % au 1er janvier 2026, les repères sont les suivants :
- Minimum contributif de base : 756,29 € bruts par mois.
- Minimum contributif majoré maximal : 903,93 € bruts par mois.
- Plafond du total des retraites personnelles : 1 410,89 € bruts par mois.
Ces montants ne sont pas attribués uniformément. Le seuil de 120 trimestres cotisés intervient pour la majoration, dont le calcul dépend aussi de la durée cotisée. Une proratisation et un écrêtement pour respecter le plafond peuvent réduire le complément.
Le minimum contributif agit comme un paravent partiel contre la faiblesse de la pension de base : il protège un compartiment, pas tout le budget. Pour mesurer ce qui restera réellement disponible, placez face à votre pension nette les dépenses difficiles à réduire — logement, énergie, mutuelle et transport. Deux retraités percevant la même pension peuvent avoir une marge mensuelle très différente selon qu’ils paient encore un loyer.
Enfin, ce dispositif ne doit pas être confondu avec l’ASPA, souvent appelée minimum vieillesse. L’ASPA est une allocation de solidarité soumise notamment aux ressources du foyer, avec des règles distinctes et une possible récupération sur succession.
Obtenir votre montant personnel et comparer les départs
Le simulateur M@rel, accessible depuis Info-Retraite, permet de remplacer les hypothèses générales par votre carrière enregistrée. Avant de retenir un résultat, procédez dans cet ordre :
- Contrôlez votre relevé de carrière : employeurs, salaires, trimestres et points complémentaires.
- Repérez les périodes manquantes : chômage, maladie, maternité, service national ou activité dans un autre régime.
- Rassemblez les justificatifs et demandez la régularisation des anomalies auprès des caisses concernées.
- Comparez plusieurs dates de départ, en séparant base, complémentaire, brut et net estimé.
- Faites confirmer votre éventuelle éligibilité au minimum contributif.
Avant un rachat de trimestres ou la souscription d’une épargne retraite, chiffrez le coût et le gain attendu. Pour un budget au SMIC, faire reconnaître des droits oubliés et choisir une date de départ adaptée sont des vérifications prioritaires, avant tout engagement financier.